


三季度煤炭、电力行业产能利用率季度环比均有所改善
- 综合
- 观点
- 全国
- 煤炭
- 电力
中国煤炭资源网字数 1281阅读数91
三季度正处我国能耗旺季,多因素影响下,全国煤炭和电力行业产能利用率季度环比均有所改善。但同比依旧呈降势,尤其是电力行业,降幅反而在进一步扩大。
国家统计局数据显示,2026年三季度,全国煤炭开采和洗选业产能利用率为64.8%,较上年同期下降了4.1个百分点,降幅较二季度收窄4个百分点;环比2026年二季度提升了3.6个百分点。
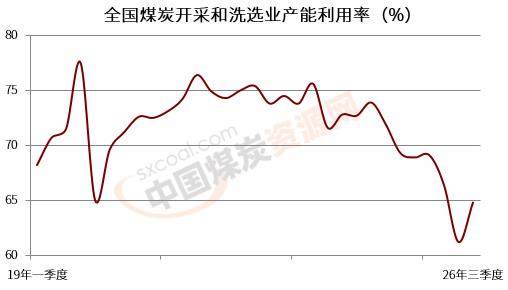
三季度是我国传统能耗旺季,煤炭也不例外,尽管今年夏季居民用电表现欠佳,但全社会整体用电依旧呈现季节性回升,火电托底、调峰作用凸显,供应端也相应提升。而煤化工行业的持续向好,对煤炭消耗增加的支撑依旧显著。
与此同时,随着时间的推移,山西长治煤矿事故带来的影响也在逐渐消弭中,加之市场煤价格的高企,国内煤炭供应持续偏紧之下,煤炭产能释放底部回升,带动产能利用率有所改善。
不过,主产地煤矿复产进程缓慢,尤其是山西省,而且复产煤矿难以达产,影响供应端持续处于低位,导致煤炭行业产能利用率依旧同比呈降势。
对应产量方面,国家统计局数据显示,今年前三季度全国规上原煤产量为34.5亿吨,而上半年为23.65亿吨,计算可得,三季度产量为10.85亿吨,延续了二季度的环比下降趋势,且降幅有所扩大。
后续来看,国家层面的保供政策已经出台,且近期相关部门已深入山西省督促煤矿复产复工,预计后续复产进度将加快,产能利用率也将提升。但受隐蔽工作面关闭,外包人员清退等因素的影响,整体利用水平难以达到之前的高位。
而且值得注意的是,保供的前提是安全,也就是说安检高压将持续,加之隐蔽工作面的关闭,煤矿人员的减少,煤炭行业大概率将延续产能利用率提升明显高于产量提升的态势。
电力行业方面,2026年三季度,全国电力、热力、燃气及水生产和供应业产能利用率为72.6%,较上年同期下降了1.7个百分点,降幅较二季度扩大了0.6个百分点;环比二季度提升了2.2个百分点。
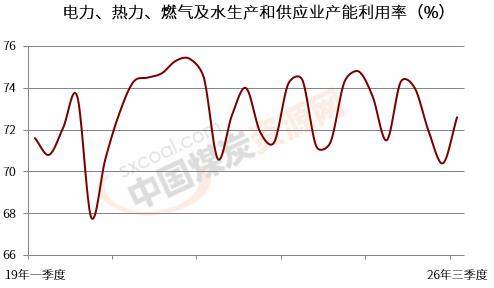
三季度同样也是我国一年中的用电高峰期,部分地区在高温影响下用电负荷再创新高,叠加算电协同带来的支撑,以及来水增加后水电出力增强带来的利好,而且我国北方部分高纬度地区已经开始供热,共同促使电力行业产能利用率季度环比出现好转。
但随着新能源装机的大幅增加,弃风弃光情况也有所抬头;同时,部分地区来水情况欠佳,水电机组满发状态持续时间有限,在一定程度上制约了产能利用率的提升空间。
此外,随着煤价的继续上涨,火电成本继续被推升,在煤电市场化交易范围和深度继续扩大之下,盈利空间持续收窄,影响高成本机组继续低负荷运行。
而近两年来我国电力总装机容量增幅明显高于用电增幅,也是促使电力行业整体利用率偏低的重要原因。
上述因素拖累之下,导致电力行业产能利用率同比降幅进一步扩大。
进入四季度后,尽管水电产能利用率将季节性回落,但新能源出力可能会增加,加之迎峰度冬用电旺季的支撑,电力行业产能利用率存在季度环比持续改善的支撑。
总的来看,2026年三季度,全国规模以上工业产能利用率为73.1%,比二季度上升0.1个百分点,比上年同期下降1.5个百分点。
分三大门类看,2026年三季度,采矿业产能利用率为69.5%,制造业产能利用率为73.3%,电力、热力、燃气及水生产和供应业产能利用率为72.6%。
分主要行业看,2026年三季度,除煤炭外,食品制造业为70.8%,纺织业为75.1%,化学原料和化学制品制造业为69.7%,非金属矿物制品业为61.2%,黑色金属冶炼和压延加工业为75.1%,有色金属冶炼和压延加工业为73.5%,通用设备制造业为79.6%,专用设备制造业为77.7%,汽车制造业为66.2%,电气机械和器材制造业为72.9%,计算机、通信和其他电子设备制造业为80.2%。



 无内容

